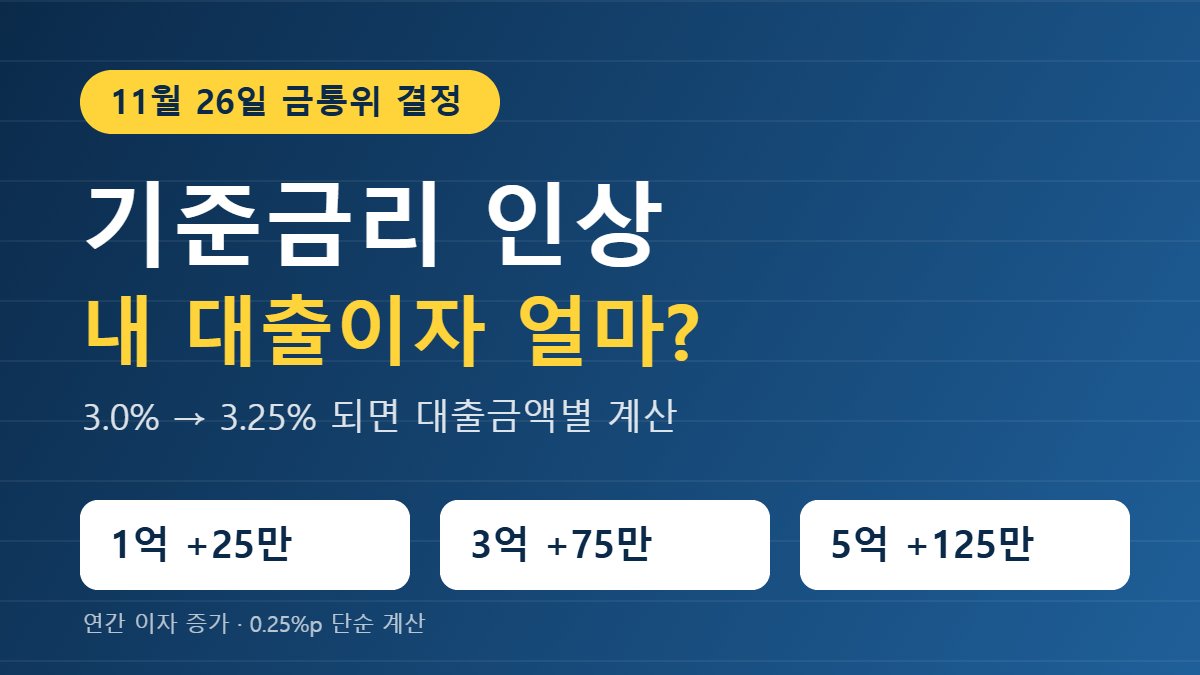
기준금리 인상 가능성이 다시 커지면서 대출이 있는 집마다 이자가 얼마나 늘어날지 걱정이 많습니다. 한국은행은 2026년 7월과 8월 두 차례 기준금리를 올린 뒤 10월 22일 금융통화위원회에서 연 3.0%로 동결했고, 다음 결정은 11월 26일입니다.
시장에서는 11월에 0.25%포인트 추가 인상해 3.25%가 될 가능성을 높게 보고 있습니다. 실제로 오른다면 내 대출이자가 얼마나 늘어나는지 대출금액별로 계산하고, 지금 할 수 있는 대처 방법까지 정리했습니다.
현재 기준금리 : 연 3.0% (10월 22일 동결)
올해 인상 : 7월·8월 두 차례
다음 결정 : 2026년 11월 26일(목)
시장 전망 : 11월 3.25%로 인상 가능성
미국 기준금리 : 3.75~4.00% (10월 동결)
한미 금리차 : 상단 기준 1.0%포인트
1. 2026년 기준금리 인상 흐름
올해 기준금리 인상은 물가가 목표치인 2%를 웃돌고 성장률이 예상보다 높게 나오면서 시작됐습니다. 한국은행은 7월과 8월 연속으로 금리를 올린 뒤, 10월에는 그 효과를 점검하겠다며 동결했습니다.
| 시기 | 결정 | 내용 |
|---|---|---|
| 2026년 7월 | 인상 | 물가 대응 선제 인상 |
| 2026년 8월 | 인상 | 두 번째 연속 인상 |
| 2026년 10월 22일 | 동결 (3.0%) | 만장일치, 인상 효과 점검 |
| 2026년 11월 26일 | 결정 예정 | 추가 인상 전망 우세 |
신현송 한국은행 총재는 물가가 목표 수준으로 수렴할 때까지 긴축 기조를 이어가겠다고 밝혔습니다. 물가가 2028년쯤 목표에 근접할 것으로 보면서, 내년까지 인상 흐름이 이어질 수 있다는 신호로 해석되고 있습니다.
2. 11월 기준금리 인상 전망과 근거
11월 기준금리 인상 전망이 힘을 얻는 이유는 경기와 물가 지표가 모두 높게 나오고 있기 때문입니다. 3분기 성장률은 1.0%로 한국은행 전망치의 3배를 넘었고, 올해 연간 성장률도 3.4~3.6% 수준으로 높아질 것으로 보입니다.
올해 물가 2.7% 전망
한미 금리차 1%p
증권가 11월 3.25% 전망
한 증권사는 11월에 3.25%, 2027년 1분기에 3.5%까지 오를 것으로 내다봤습니다. 다만 중동 정세와 미국 중간선거 이후 정책 변화 같은 변수도 있어, 실제 결정은 11월 26일 발표를 확인해야 합니다.
미국 연준은 10월 회의에서 3.75~4.00%로 동결했습니다. 한미 금리차가 크게 벌어지지 않은 만큼, 국내 금리 결정은 물가와 가계부채 흐름이 더 큰 변수로 꼽힙니다.
3. 기준금리 인상 시 대출금액별 이자 계산
기준금리 인상분이 대출금리에 그대로 반영된다고 가정하면, 0.25%포인트만 올라도 연간 이자는 대출 1억 원당 약 25만 원 늘어납니다. 실제 대출금리는 은행별 가산금리와 COFIX 등 기준금리에 따라 달라질 수 있습니다.
| 대출금액 | 0.25%p 인상 (연) | 0.25%p 인상 (월) | 0.5%p 인상 (연) |
|---|---|---|---|
| 1억 원 | 약 25만 원 | 약 2만 1천 원 | 약 50만 원 |
| 2억 원 | 약 50만 원 | 약 4만 2천 원 | 약 100만 원 |
| 3억 원 | 약 75만 원 | 약 6만 3천 원 | 약 150만 원 |
| 5억 원 | 약 125만 원 | 약 10만 4천 원 | 약 250만 원 |
위 금액은 원금을 갚지 않고 1년 동안 그대로 유지한다고 가정한 단순 계산입니다. 원리금균등상환이라면 원금이 줄어드는 만큼 실제 증가액은 조금 적어집니다.
아파트 청약에 당첨돼 중도금 대출을 받고 있다면 금리 변화가 입주 시 이자 부담으로 이어질 수 있습니다. 중도금 대출이자 계산 방법도 함께 확인해 보세요.
4. 기준금리 인상 전 대출자가 할 일
기준금리 인상이 결정되면 변동금리 대출은 금리 재산정 주기에 맞춰 이자가 올라갑니다. 결정 전에 내 대출 조건부터 확인해 두면 대처하기 쉽습니다.
① 내 대출이 변동금리인지, 고정금리인지 확인
② 변동금리라면 금리 재산정 주기(3·6·12개월) 확인
③ 중도상환수수료 면제 시점 확인
④ 고정금리·혼합형 갈아타기 조건 비교
⑤ 여유자금이 있다면 일부 상환 검토
대출 갈아타기는 금리 차이뿐 아니라 중도상환수수료와 부대비용을 함께 따져야 합니다. 은행연합회 공시에서 은행별 대출금리를 비교해 볼 수 있습니다.
5. 기준금리 인상 FAQ 5가지
Q1. 다음 기준금리 결정일은 언제인가요?
2026년 11월 26일 목요일이며, 올해 마지막 금융통화위원회입니다.
Q2. 지금 기준금리는 몇 %인가요?
10월 22일 동결로 연 3.0%입니다.
Q3. 기준금리가 오르면 고정금리 대출도 오르나요?
고정금리 기간에는 이자가 바뀌지 않습니다. 다만 고정 기간이 끝나고 변동으로 전환되면 영향을 받습니다.
Q4. 0.25%포인트 오르면 3억 대출 이자는 얼마나 늘어나나요?
단순 계산으로 연 약 75만 원, 월 약 6만 3천 원 늘어납니다.
Q5. 예금 금리도 같이 오르나요?
보통 기준금리 인상 후 예·적금 금리도 오르는 경향이 있지만, 은행마다 반영 시점과 폭이 다릅니다.
6. 11월 26일 발표 전 마지막 확인
11월 기준금리 인상 여부는 26일 금통위 발표로 확정됩니다. 결정 전에 내 대출의 금리 유형과 재산정 시점을 확인하고, 인상될 경우 늘어날 이자를 미리 계산해 두세요.
연말에는 카드 소득공제와 세액공제도 함께 챙기면 가계 부담을 줄일 수 있습니다. 연말정산 미리보기로 카드 공제 확인하기도 참고해 보세요.
본 안내는 2026년 10월 22~29일 언론 보도와 11월 3일 기준 공개 정보를 바탕으로 작성했습니다. 이자 계산은 단순 가정이며, 실제 대출금리와 상환 조건은 금융기관에 확인하시기 바랍니다.